2017年中國餐飲市場金融服務專題分析 互聯(lián)網(wǎng)信息服務的融合與革新
2017年,中國餐飲市場在消費升級與技術革新的雙重驅(qū)動下,實現(xiàn)了穩(wěn)健增長。與此金融服務與互聯(lián)網(wǎng)信息服務的深度結合,正以前所未有的方式重塑行業(yè)生態(tài),為餐飲企業(yè)提供了從融資、支付到供應鏈管理的全鏈條解決方案。本專題分析旨在剖析這一融合趨勢及其對市場格局產(chǎn)生的深遠影響。
一、 餐飲市場概況與金融需求演變
2017年,中國餐飲業(yè)全年收入突破3.9萬億元,同比增長10.7%。市場呈現(xiàn)大眾化、個性化、品質(zhì)化并行的特征。中小微餐飲企業(yè)占比超過80%,其發(fā)展長期面臨“融資難、融資貴”的瓶頸。傳統(tǒng)的信貸模式因信息不對稱、缺乏有效抵押物而難以滿足其需求。與此餐飲業(yè)的現(xiàn)金流波動大、供應鏈管理復雜、支付環(huán)節(jié)頻繁等特點,催生了對于靈活、高效、定制化金融服務的強烈渴望。
二、 互聯(lián)網(wǎng)信息服務的核心賦能作用
互聯(lián)網(wǎng)信息服務在此過程中扮演了關鍵角色。它通過大數(shù)據(jù)、云計算、移動支付等技術,實現(xiàn)了對餐飲企業(yè)運營數(shù)據(jù)的實時采集、分析與應用。
- 數(shù)據(jù)化信用體系構建:第三方平臺(如美團、餓了么)及SaaS服務商(如客如云、二維火)積累了大量商戶的交易流水、用戶評價、復購率、供應鏈采購等數(shù)據(jù)。這些實時、多維的數(shù)據(jù)成為評估商戶經(jīng)營健康狀況和信用水平的“新抵押物”,為金融機構提供了可靠的放貸依據(jù)。
- 場景化支付與資金歸集:移動支付的普及(微信支付、支付寶)不僅優(yōu)化了消費者體驗,更實現(xiàn)了交易資金的線上化、數(shù)據(jù)化沉淀。這為基于真實交易流水的“流水貸”等產(chǎn)品奠定了基礎,同時也方便了企業(yè)進行資金管理。
- 供應鏈可視化與效率提升:互聯(lián)網(wǎng)平臺連接起餐飲企業(yè)與上游供應商,使得采購、庫存、物流等信息透明化。這為針對供應鏈的金融產(chǎn)品(如應收賬款融資、存貨融資)創(chuàng)造了條件,有助于優(yōu)化整個鏈條的資金周轉(zhuǎn)。
三、 主流金融服務模式分析
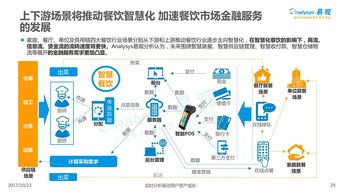
基于互聯(lián)網(wǎng)信息服務,2017年市場上涌現(xiàn)出幾種主流的餐飲金融服務模式:
- 平臺生態(tài)賦能型:以美團、口碑等大型O2O平臺為代表。它們依托龐大的商戶網(wǎng)絡和消費數(shù)據(jù),聯(lián)合銀行或旗下金融平臺(如美團小貸),為入駐商戶提供經(jīng)營貸款、設備租賃、業(yè)主貸等產(chǎn)品。其核心優(yōu)勢在于風控數(shù)據(jù)直接源于平臺交易場景,審批快、額度靈活。
- SaaS+金融協(xié)同型:餐飲管理SaaS服務商通過為商戶提供點餐、收銀、會員管理等IT服務,深度切入其日常運營。在獲得授權后,利用沉淀的經(jīng)營數(shù)據(jù)與金融機構合作提供信貸服務。這種模式更貼近商戶內(nèi)部管理,數(shù)據(jù)維度更豐富。
- 垂直供應鏈金融型:聚焦于餐飲產(chǎn)業(yè)鏈的上游,如食材B2B平臺(美菜、鏈農(nóng)等)。它們利用自身在供應鏈中的樞紐地位,為下游餐飲商戶提供食材采購的賬期服務或短期信貸,同時也可為上游供應商提供應收賬款融資。
- 傳統(tǒng)金融機構創(chuàng)新:銀行等傳統(tǒng)機構積極與互聯(lián)網(wǎng)平臺合作,推出針對餐飲業(yè)的線上信貸產(chǎn)品。它們利用平臺的數(shù)據(jù)進行初步篩選和風控,再結合自身的資金優(yōu)勢和專業(yè)風控模型,共同服務客戶。
四、 挑戰(zhàn)與未來展望
盡管發(fā)展迅速,但2017年的餐飲金融服務仍面臨挑戰(zhàn):數(shù)據(jù)安全與隱私保護問題凸顯;部分中小商戶數(shù)字化程度仍低,存在“數(shù)據(jù)鴻溝”;金融服務同質(zhì)化初現(xiàn);經(jīng)濟波動可能帶來的系統(tǒng)性風險需要關注。
隨著人工智能、區(qū)塊鏈等技術的進一步應用,金融服務將更加智能化和自動化。互聯(lián)網(wǎng)信息服務與金融的融合將從單純的信貸向保險、理財、風險管理等更廣闊的領域拓展。一個以數(shù)據(jù)為驅(qū)動、深度嵌入餐飲運營各環(huán)節(jié)的“智慧金融”服務體系,將成為推動中國餐飲業(yè)提質(zhì)增效、實現(xiàn)可持續(xù)發(fā)展的重要基礎設施。
2017年是中國餐飲市場與金融科技結合的關鍵一年。互聯(lián)網(wǎng)信息服務作為橋梁,有效破解了信息不對稱的難題,催生了多元化的金融服務模式。這不僅緩解了餐飲企業(yè)的資金壓力,更通過優(yōu)化其資金流和信息流,推動了整個行業(yè)向精細化、數(shù)字化管理轉(zhuǎn)型升級。這一融合趨勢方興未艾,其深度與廣度將持續(xù)定義餐飲市場競爭的新維度。
如若轉(zhuǎn)載,請注明出處:http://www.cmhongtian.cn/product/29.html
更新時間:2026-11-05 02:45:03